작성 · 검수 오늘의머니바다 편집팀 · 최종 검토 2026년 10월 27일
핵심 요약
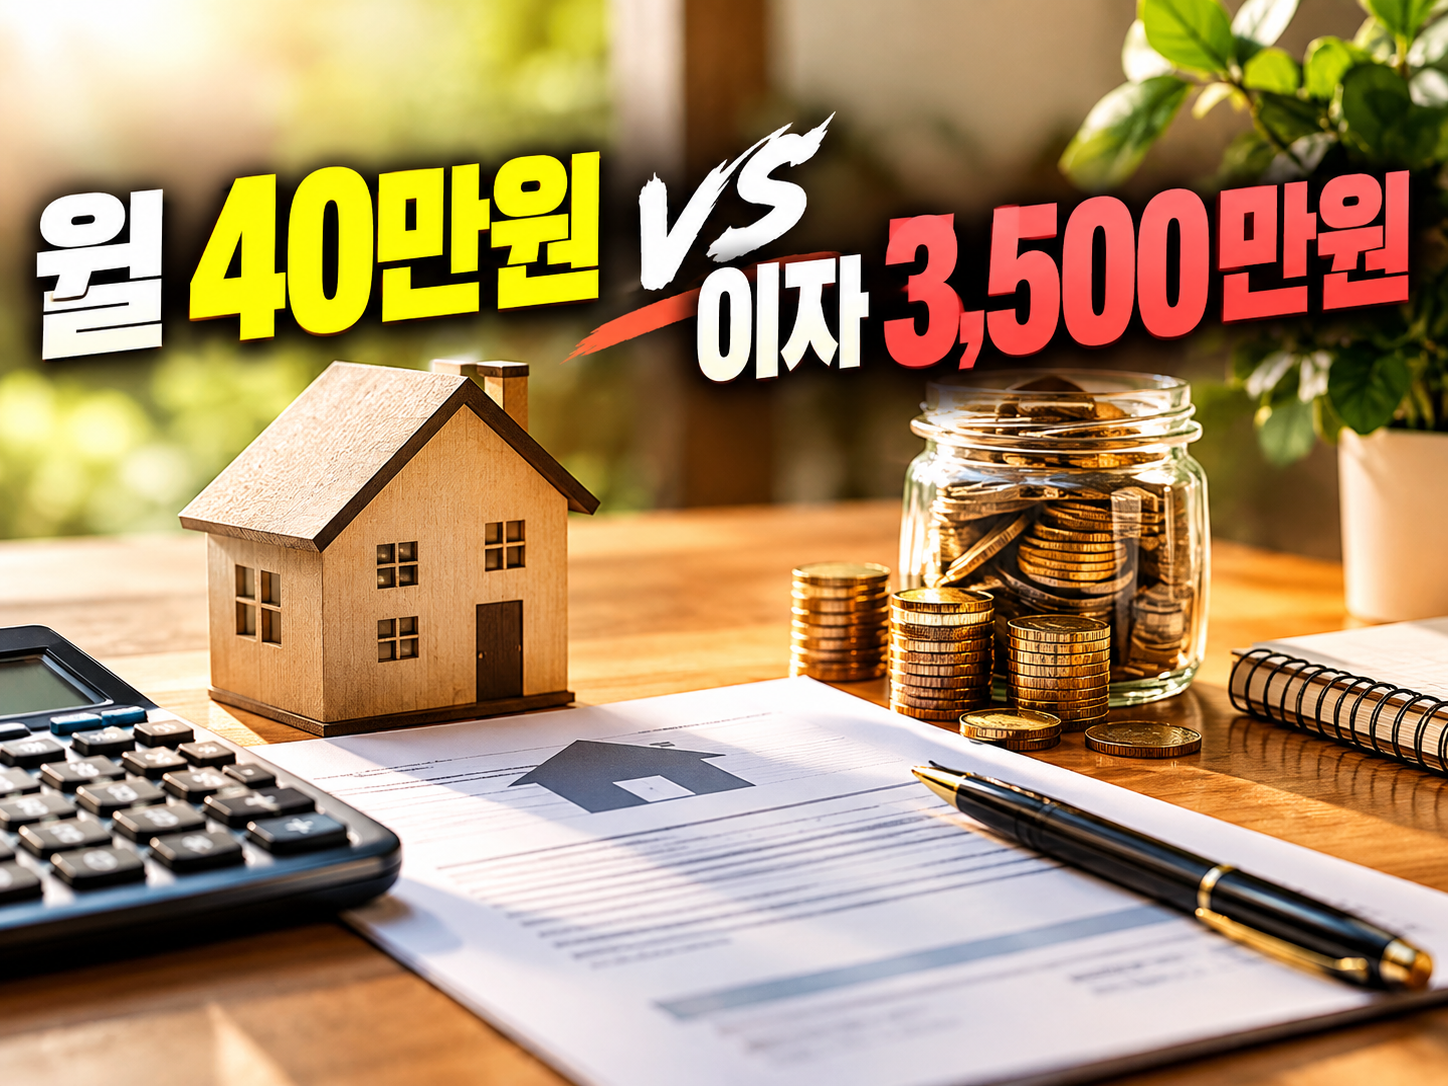
- 3억원·연 4%·30년 기준 총이자는 원리금균등 약 2억 1,561만원, 원금균등 약 1억 8,050만원으로 약 3,500만원 차이가 납니다.
- 대신 원금균등은 첫 달 상환액이 약 183만원으로 원리금균등(약 143만원)보다 약 40만원 더 듭니다.
- 기간을 30년에서 20년으로 줄이면 월 약 38만원이 늘지만 총이자는 약 7,900만원 줄어듭니다.
- 금리·한도·중도상환수수료는 은행마다 다르므로 대출 계약서와 금융감독원 파인에서 확인하세요(가정치 기준 계산).
대출 상담에서 가장 먼저 듣는 질문은 금리인데, 같은 금리여도 어떤 방식으로 갚느냐에 따라 이자가 수천만 원 달라집니다. 아래 숫자는 모두 연 4% 고정, 3억원, 30년(360개월), 매월 말 상환이라는 가정으로 계산한 예시입니다(2026년 10월 기준 계산이며 실제 금리와 조건은 은행·상품마다 다릅니다).
직접 계산해 보기
대출 원금·금리·기간을 넣으면 월 상환액과 총이자를 바로 보여 줍니다 — 대출 이자 계산기
3억원, 연 4%, 30년을 두 방식으로 갚으면
3억원을 연 4%로 30년간 갚는 조건을 넣어 보면 원리금균등은 매달 약 143만 2,246원이 나갑니다. 30년 동안 낸 돈은 합쳐서 약 5억 1,561만원이고, 그중 이자가 약 2억 1,561만원입니다. 원금균등은 매달 원금 약 83만 3,333원(3억÷360)을 고정으로 갚고, 남은 원금에 붙는 이자가 매달 줄어듭니다. 그래서 첫 달은 원금 83만원에 이자 100만원을 더한 약 183만 3,333원, 마지막 달은 약 83만 6,111원입니다. 총이자는 약 1억 8,050만원으로 원리금균등보다 약 3,511만원 적습니다.
| 구분 | 첫 달 상환액 | 마지막 달 | 총이자 |
|---|---|---|---|
| 원리금균등 | 약 143만원 | 약 143만원 | 약 2억 1,561만원 |
| 원금균등 | 약 183만원 | 약 84만원 | 약 1억 8,050만원 |
이자가 적은 이유는 단순합니다. 원금균등은 원금을 처음부터 더 빨리 줄이기 때문에 이자가 붙는 잔액이 일찍 작아집니다. 대신 초반 부담이 큽니다. 첫 달 기준으로 원금균등이 월 약 40만원을 더 내야 하고, 그 차이가 한 달 생활비에서 빠집니다. 총이자가 3,500만원 적다는 사실은 사실이지만, 첫 몇 해를 버틸 수 있는 월급 구조여야 의미가 있습니다.
5년 뒤 잔액은 얼마나 다를까
대출을 끝까지 들고 가는 사람은 많지 않습니다. 이사, 매도, 갈아타기로 5년 안팎에 정리하는 경우가 흔해서 5년 시점 숫자를 따로 봤습니다. 같은 조건에서 60개월을 갚으면 원리금균등은 원금을 약 2,866만원만 갚아 잔액이 약 2억 7,134만원입니다. 이자로는 약 5,728만원을 냈습니다. 원금균등은 원금을 정확히 5,000만원 갚아 잔액 2억 5,000만원이고 이자는 약 5,508만원입니다.
5년간 낸 총액은 원리금균등이 약 8,594만원(143만원×60), 원금균등이 약 1억 508만원입니다. 즉 원금균등이 5년간 약 1,900만원을 더 내는 대신, 그 돈이 전부 원금 감소(약 2,134만원 더 상환)와 이자 약 220만원 절감으로 돌아옵니다. 5년 안에 갈아탈 계획이라면 이자 절감 폭은 생각보다 작다는 점이 핵심입니다. 초반 5년만 보면 이자 차이는 약 220만원, 나머지 30년 중 후반부에서 대부분의 차이가 벌어집니다.
원금균등으로 시작할 수 있어도 월 부담이 걱정되면 원리금균등으로 시작해 여유가 생길 때 중도에 목돈을 갚는 방법이 있습니다. 중도상환수수료가 면제되는 시점이나 한도(보통 일정 기간·연 한도 내 면제 상품 존재)는 대출 계약서에서 먼저 확인하세요.
기간을 줄이는 쪽이 더 강력하다
상환 방식보다 훨씬 큰 변수는 기간입니다. 같은 3억원·연 4% 원리금균등으로 기간만 바꿔 보면 다음과 같습니다.
- 20년: 월 약 181만 7,941원, 총이자 약 1억 3,631만원
- 30년: 월 약 143만 2,246원, 총이자 약 2억 1,561만원
- 40년: 월 약 125만 3,815원, 총이자 약 3억 183만원
30년에서 20년으로 줄이면 월 상환액이 약 38만 5,700원 늘지만 총이자가 약 7,930만원 줄어듭니다. 반대로 30년을 40년으로 늘리면 월 약 18만원이 줄어드는 대신 이자가 약 8,600만원 늘어납니다. 월 부담을 줄이려고 기간을 늘리는 선택은 이자를 앞으로 미루는 것이 아니라 더 큰 이자로 바꾸는 것에 가깝습니다. 원금균등과 원리금균등의 이자 차이(약 3,500만원)보다 20년 vs 30년의 차이(약 7,900만원)가 두 배 이상 큽니다.
은행 상담에서 놓치기 쉬운 지점
첫째, 거치기간입니다. 처음 1~2년 이자만 내는 거치식은 월 부담이 가장 낮아 보이지만, 거치 기간 동안 원금이 줄지 않으므로 나머지 기간에 더 큰 원금을 갚아야 합니다. 3억원 연 4%에서 이자만 내는 달은 월 100만원(3억×4%÷12)이지만, 거치가 끝나면 남은 기간에 맞춰 상환액이 갑자기 오릅니다.
둘째, 금리가 오르면 변동금리 대출은 월 상환액이 바로 변합니다. 같은 3억원·30년에서 금리가 연 4%에서 5%로 오르면 원리금균등 월 상환액은 약 143만원에서 약 161만원으로 약 18만원 늘어납니다(고정 4%라는 가정과 비교한 단순 계산). 월 143만원에 맞춰 예산을 짰다면 여유가 18만원은 있어야 합니다.
셋째, 대출 한도 심사입니다. 은행은 연소득 대비 원리금 상환액(DSR)을 보고 한도를 정하는데, 심사 방식에 따라 상환방식·기간이 한도에 영향을 줍니다. 일반적으로 첫해 상환액이 큰 원금균등은 같은 소득에서 한도가 더 작게 나올 수 있으니, 원하는 한도가 있다면 상품별로 시뮬레이션을 먼저 받아 보세요. 한도와 규제는 시기마다 바뀝니다.
만기일시상환은 매달 이자만 내서 가장 가벼워 보이지만, 만기에 원금 전체를 한 번에 갚아야 합니다. 3억원 연 4%이면 30년간 이자만 3억 6,000만원을 내고도 원금 3억원이 그대로 남습니다.
그래서 어떤 방식을 고를까
월급이 안정적이고 초반 40만원을 감당할 수 있다면 원금균등이 이자 면에서 유리합니다. 월 부담을 일정하게 관리하고 싶거나 소득이 아직 오르는 시기라면 원리금균등이 현실적입니다. 어느 쪽이든 기간을 짧게 잡고, 여유 자금이 생길 때마다 중도상환하는 쪽이 이자 절감 효과가 가장 큽니다. 중도상환수수료는 은행과 상품마다 요율·면제 기간이 다르므로 계약서의 해당 조항을 확인하고, 상환 방식별 정확한 월 상환액은 위 계산기에 본인 조건을 넣어 확인하세요.
이 글의 모든 금액은 연 4% 고정·매월 말 상환을 가정한 계산값이며 소수점 이하는 반올림해 실제 은행 고지액과 다소 다를 수 있습니다. 실제 적용 금리·한도·수수료는 금융기관과 개별 심사에 따릅니다.
공식 출처
- 금융감독원 금융소비자 정보포털 파인 — 금융상품 금리·수수료 비교
- 금융위원회 — 가계대출 제도 안내